
A estimativa consta no Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias (LDO) de 2027
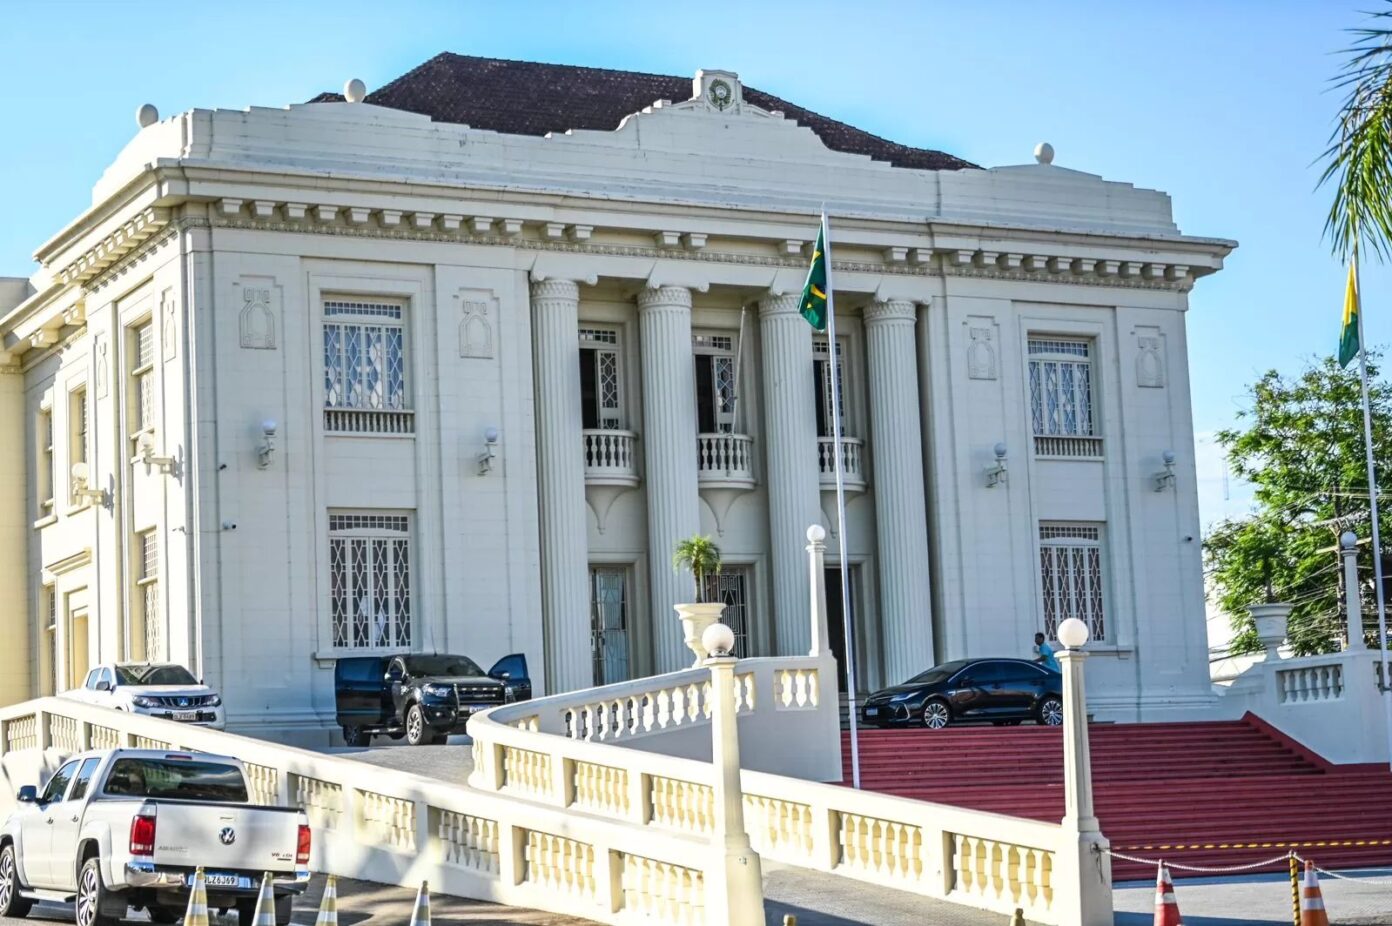
Sede do Palácio Rio Branco — Foto: Reprodução
A ampliação da faixa de isenção do Imposto de Renda pode representar um impacto de R$ 35 milhões por ano na arrecadação do Acre. A estimativa consta no Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias (LDO) de 2027, elaborado pela Secretaria de Estado da Fazenda (Sefaz), que avalia os possíveis efeitos das mudanças na legislação tributária sobre as contas públicas estaduais.
O cálculo considera os efeitos da Lei Federal nº 15.270/2025 sobre a folha de pagamento do Poder Executivo estadual, incluindo servidores ativos, aposentados e militares. Segundo o relatório, a redução de receita decorrente da nova regra já foi incorporada às projeções orçamentárias do Estado para 2026 e 2027.
A legislação ampliou a isenção do Imposto de Renda para pessoas com rendimentos mensais de até R$ 5 mil e estabeleceu uma redução gradual do imposto para quem recebe até R$ 7 mil. A mudança diminui o valor retido na fonte para os contribuintes beneficiados e, no caso do Acre, afeta uma receita que tem participação importante nas contas estaduais.
Em 2025, o Imposto de Renda Retido na Fonte (IRRF) respondeu por 24,4% da receita tributária do Estado e por 5,7% da receita corrente. Naquele ano, a arrecadação do tributo alcançou R$ 820,4 milhões, segundo os dados apresentados pela Sefaz no documento.
Fazenda aponta possibilidade de perdas adicionais
Apesar de o impacto estimado de R$ 35 milhões já ter sido considerado nas previsões de receita para 2026 e 2027, a Secretaria da Fazenda alerta para a possibilidade de efeitos adicionais relacionados às folhas de pagamento dos demais Poderes estaduais.
O relatório não trata os R$ 35 milhões como uma perda inesperada que ainda precise ser descontada do orçamento. O valor corresponde ao impacto anual calculado para o Poder Executivo e já foi incorporado ao planejamento. A preocupação adicional está relacionada à possibilidade de a redução na arrecadação ser maior do que a considerada inicialmente.
Para esse cenário, a Sefaz estima um risco de frustração de 5% na receita do IRRF, equivalente a R$ 46,2 milhões. Esse montante aparece no levantamento como uma margem de risco adicional, e não como uma soma automática aos R$ 35 milhões já considerados nas projeções.
A distinção é importante porque o relatório reúne tanto efeitos conhecidos, incorporados ao planejamento orçamentário, quanto riscos de a arrecadação ficar abaixo do esperado. Os valores têm funções diferentes na avaliação das contas públicas.
Arrecadação abaixo do previsto pode exigir contenção de gastos
O impacto do Imposto de Renda faz parte de um conjunto mais amplo de riscos fiscais identificados pela Fazenda para 2027. No mesmo anexo, o governo estima que a frustração de receitas provenientes de quatro tributos — ICMS, IRRF, IPVA e ITCMD — pode chegar a R$ 178,4 milhões no próximo ano.
Caso a arrecadação fique abaixo das previsões e seja necessário preservar o equilíbrio fiscal, o documento prevê medidas como o uso da reserva de contingência e a limitação de despesas por meio do controle dos empenhos.
A estimativa de R$ 35 milhões, portanto, não significa que o Estado já tenha perdido esse valor além do previsto no orçamento. O dado indica o efeito anual calculado pela Sefaz para a mudança na tributação dos integrantes do Poder Executivo, enquanto o risco de R$ 46,2 milhões representa a possibilidade de uma frustração adicional na receita do imposto.
O relatório não detalha quanto desse risco adicional poderia se concretizar nem quais áreas seriam afetadas caso o governo precisasse restringir despesas. A dimensão do impacto dependerá do comportamento da arrecadação e da confirmação das projeções ao longo do exercício.